



El ministro de Economía, Luis Caputo, presentó en el Palacio de Hacienda un nuevo esquema para «impulsar» el crédito hipotecario: el Fondo de Garantía de Sustentabilidad (FGS) de ANSES licitará hasta $2 billones en plazos fijos a bancos para que estos a un año y cinco años de plazo, con tasas de entre UVA +2,5% y UVA +4,5%. Con este fondeo, los bancos podrán otorgar créditos hipotecarios a devolver entre 15 y 25 años, con una tasa estimada en UVA + 7,5%. Según el propio ministro, el programa podría alcanzar a unas 18 mil familias. «Hace a la justicia social», dijo Caputo en la conferencia. La cifra, presentada como un gesto de época, conviene medirla contra lo que el mismo Gobierno desmanteló hace apenas un año y medio.
Lo que se disolvió
En noviembre de 2024, mediante el Decreto N° 1018/2024, el gobierno de Milei y por iniciativa de Federico Sturzenegger, dispuso la liquidación del Fondo Fiduciario Público Pro.Cre.Ar, el instrumento con el que el Estado nacional financió desde 2012 la construcción, refacción y compra de vivienda única familiar. El texto oficial calificó al fondo como «una pesada carga para las cuentas públicas» que «generaba gastos innecesarios al erario público». La medida fue una continuidad del desmantelamiento de las políticas de vivienda, primero degradando el Ministerio de Desarrollo Territorial y Hábitat a una Secretaría para finalmente cerrarlo y, con él, todos los programas de hábitat.
Los números no sostienen la lectura del gobierno. Solo en su última etapa -el relanzamiento de agosto de 2020, conocido como Procrear II- el programa otorgó 181.302 créditos entre 2020 y 2023: 65.339 para construcción y 115.963 para refacción y mejoras. Sumado a la primera etapa entre 2012 y 2015, el programa generó más de 500 mil soluciones habitacionales. Para dimensionar: el propio Banco Hipotecario señaló en 2013 que un solo sorteo de Procrear -158.176 créditos- multiplicaba por diez el total de préstamos hipotecarios que había originado todo el sistema financiero privado en 2012.
Es decir, el programa que el Gobierno cerró por «insostenible» otorgó, en su tramo final, más de diez veces la cantidad de créditos que promete ahora el esquema de Caputo.
El dato que la motosierra prefirió no repetir
Hay un antecedente que conviene subrayar porque desmiente el argumento fiscal esgrimido para el cierre. En septiembre de 2023, al presentar la plataforma de datos abiertos del programa, el entonces Secretario de Desarrollo Territorial de la Nación y responsable de Procrear, Luciano Scatolini, explicó: «Durante este periodo, logramos saldar las deudas que el programa mantenía con el Fondo de Garantía de Sustentabilidad del Anses». Agregó que, con más del 98% de los beneficiarios pagando sus cuotas en tiempo y forma, el programa proyectaba volverse completamente autosustentable, reinvirtiendo lo recaudado en nuevas líneas de crédito.
Un programa que había cancelado su deuda con el organismo que lo financiaba y que mostraba una morosidad marginal no encaja fácilmente en el diagnóstico de «caja negra» que motivó el decreto de disolución. Lo que sí distinguía a Procrear de otros instrumentos de crédito para vivienda era su esquema de actualización: las cuotas de las diversas líneas se ajustaban mediante el Coeficiente Casa Propia, atado a la evolución salarial, no a la inflación ni al tipo de cambio. Esa diferencia no es menor: es, precisamente, la que faltó en el otro gran instrumento hipotecario de la última década, el crédito UVA durante el gobierno de Cambiemos.
Usar la plata de los jubilados: una discusión mal planteada
Frente a este tipo de anuncios suele activarse una objeción reflexiva, casi automática: «usar la plata de los jubilados para…». Tiene sentido cuando ese uso implica licuar el fondo o sustituir el financiamiento genuino del sistema previsional. Pero conviene precisarla, porque no toda utilización del FGS es equivalente.
El Fondo de Garantía de Sustentabilidad no es una caja de ahorro inerte: por ley, su mandato es preservar el valor de los aportes y, a la vez, generar rendimientos que contribuyan a sostener el sistema previsional en el largo plazo. Que invierta -en títulos públicos, en proyectos productivos, en programas de vivienda como fue Procrear- no es una desviación de esa función, es parte de ella, en la medida en que la inversión tenga retorno y no comprometa la sustentabilidad del fondo.
La diferencia real no pasa por «usar o no usar» los fondos de ANSES, sino por a quién termina beneficiando ese uso. Cuando Procrear otorgaba crédito directo a familias, el Estado era acreedor: prestaba, cobraba las cuotas, y esas cuotas -según los propios datos oficiales- alcanzaron a saldar la deuda del fideicomiso con el FGS. El circuito devolvía el capital al sistema previsional. En el esquema anunciado ahora, el FGS deja de ser prestamista directo: coloca plazos fijos en bancos, que son quienes originan el crédito hipotecario final y se quedan con el margen de intermediación, es decir, con la mayor parte de las ganancias. El Estado presta al sistema financiero para que el sistema financiero le preste a las familias, cobrando spread en el medio.
Eso no vuelve ilegítimo al nuevo esquema per se -fondear a la banca para destrabar el descalce de plazos-, pero sí cambia el objeto de la crítica. No se trata de si «usan la plata de los jubilados», sino de si ese uso multiplica capital para el propio sistema previsional o para políticas orientadas a la población como hacía Procrear actuando como acreedor directo, o si lo canaliza como fondeo mayorista para que la intermediación financiera privada capture la mayor parte de la torta.
La misma fuente, la lógica que cambió
El nuevo programa se financia con el mismo FGS que fondeaba a Procrear, pero la salida elegida ya no es un crédito estatal con condiciones diferenciales: es una licitación de plazos fijos para que la banca privada y pública otorgue hipotecas indexadas por UVA, la misma unidad de cuenta ligada al CER cuyo historial de litigiosidad es extenso. Miles de deudores UVA tomados entre 2018 y 2019 durante el gobierno de Mauricio Macri vieron sus cuotas multiplicarse varias veces frente al ingreso familiar: casos documentados muestran deudas que treparon de $1,8 millones a más de $90 millones, o cuotas que en 2025 superaban en 40% el tope que establece la Ley N° 24.283 sobre desindexación de obligaciones dinerarias. En 2023, ese conflicto llegó a tener dictamen favorable en comisiones de Diputados para limitar la cuota al 30% del ingreso del deudor, un proyecto que nunca se convirtió en ley.
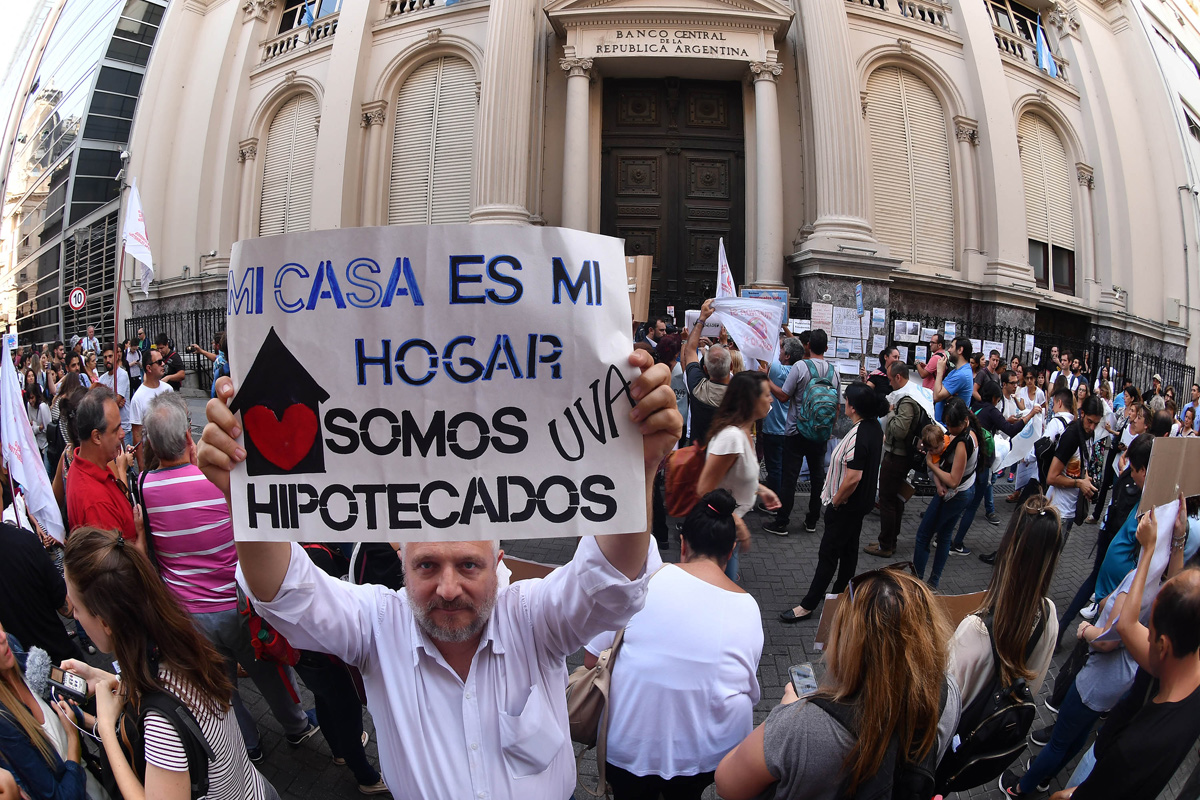
El propio contexto del anuncio de Caputo confirma la debilidad estructural del crédito hipotecario privado: en los primeros siete meses de 2026 se otorgaron alrededor de 14 mil préstamos, un 45% menos que los 25mil del mismo período de 2025. El esquema de licitaciones busca paliar ese freno resolviendo el descalce de plazos que enfrentan los bancos -depósitos cortos, hipotecas largas-, un problema real. Pero elige resolverlo devolviendo al UVA el rol protagónico.
Crédito, sí, pero ¿con qué mirada?
Cualquier esquema de crédito hipotecario -estatal o privado, UVA o no- dinamiza en algún grado la construcción, el empleo de obra y el comercio de insumos asociado. Eso no es exclusivo de Procrear. Pero ahí termina la comparación posible entre ambos instrumentos.
Procrear no fue únicamente una línea de crédito: estuvo diseñado con una lógica de planificación urbana integrada. La línea de Desarrollos Urbanísticos construía barrios completos, con infraestructura y trazado pensados de antemano, no unidades sueltas libradas a la decisión de cada desarrollador privado. Esa mirada explica por qué el programa distinguía líneas para lote propio, para refacción y ampliación: apuntaba simultáneamente a reducir el déficit habitacional, densificar de manera ordenada y sostener economías regionales, generando empleo genuino de manera directa e indirecta.
Esa dimensión de planificación es lo que distingue una política habitacional de un mero instrumento de fondeo financiero. Sostenido en el tiempo -y con una macroeconomía relativamente ordenada- un programa de esa escala tiene capacidad de incidir sobre el mercado inmobiliario en su conjunto: al ampliar la oferta de unidades accesibles para sectores medios, tracciona a la baja (o al menos modera) los precios del sector, condiciona los créditos privados que compiten por la misma demanda y, de manera indirecta, puede aliviar la presión sobre el mercado de alquileres al reducir la cantidad de hogares que dependen exclusivamente de él.
El esquema anunciado por Caputo no tiene, ni pretende tener, ese carácter ordenador: no hay detrás una decisión sobre dónde y cómo debería crecer la ciudad, sobre qué desarrollos priorizar, sobre qué franjas de ingresos alcanzar más allá de quienes ya califican para un crédito bancario tradicional.
La cuenta final
El comparativo, entonces, no es entre «no hacer nada» y «hacer algo»: es entre un programa estatal de crédito para vivienda que llegó a generar más de 500 mil soluciones habitacionales, con una fórmula de actualización atada a salarios y una deuda saldada con el organismo que lo fondeaba, y un esquema que promete alcanzar, en el mejor de los casos, a 18 mil familias que, además, deben tener un promedio de ingresos superior a los 3 millones de pesos mensuales (cifra que no se condice con la retracción de la economía, la baja de los salarios y la pérdida de empleo) mediante hipotecas UVA -el instrumento que ya protagonizó una crisis de deudores en la Argentina reciente-.
La pregunta que se abre no es si el Estado debe intervenir en el mercado hipotecario. Caputo mismo lo reconoce al recurrir a fondos previsionales para hacerlo. La pregunta es bajo qué reglas: si con un esquema que demostró ser sustentable y que protegía a los tomadores de la volatilidad macroeconómica, o con uno que traslada ese riesgo, otra vez, a las familias.